Los tres principales problemas que enfrentan las entidades territoriales durante la sequía
La ocurrencia de fenómenos climáticos extremos como El Niño impone un estrés sin precedentes sobre las autoridades territoriales y las Corporaciones Autónomas Regionales (CAR). Más allá del impacto ecológico directo sobre las cuencas hidrográficas, se desencadena una crisis administrativa y financiera estructurada en tres problemáticas críticas:
Desplome del recaudo de la Tasa por Uso de Agua (TUA)
Para garantizar el abastecimiento prioritario de agua potable en los municipios afectados por la sequía, las autoridades ambientales deben ordenar la suspensión o restricción masiva de los caudales concesionados a los sectores agrícola e industrial. Esta medida de contingencia provoca una contracción inmediata en el volumen total facturable. Se genera entonces un “efecto tijera” financiero: los ingresos corrientes por concepto de TUA disminuyen de forma drástica en el momento exacto en que la entidad requiere desplegar una mayor capacidad operativa y presupuestal para el monitoreo de fuentes hídricas y la atención de emergencias.
Disparo del Factor Regional en la TRV y paralización del cobro con las ESP
La reducción crítica en los caudales de los ríos disminuye exponencialmente su capacidad natural de dilución de la carga contaminante vertida. En cumplimiento de la normativa vigente, el deterioro en la calidad del cuerpo receptor exige un incremento sustancial en el Factor Regional, encareciendo el costo por kilogramo de contaminación facturado. Al no poder trasladar de manera inmediata este costo a la tarifa final del usuario (debido a los marcos regulatorios de la Comisión de Regulación de Agua Potable y Saneamiento Básico (CRA), las Empresas de Servicios Públicos y los municipios entran en iliquidez, objetan masivamente las liquidaciones e inician disputas jurídicas que congelan miles de millones de pesos en las tesorerías públicas.
Iliquidez municipal y congelamiento de inversiones con destinación específica
Ante la urgencia de atender contingencias locales, como el suministro de agua mediante carrotanques o el control de incendios forestales, las administraciones municipales suelen desviar sus fondos ordinarios, acumulando mora en las transferencias y pagos por tasas ambientales hacia las CAR. Esta dinámica rompe la cadena de financiamiento ambiental: por mandato legal, la totalidad de los recursos recaudados por TUA y TRV debe reinvertirse en la protección y restauración de la misma cuenca hidrográfica. Como consecuencia, los programas de Pago por Servicios Ambientales (PSA), la reforestación de nacimientos y la conservación de páramos quedan paralizados por falta de liquidez real.
Implicaciones institucionales, financieras y humanas de la problemática
Las fallas continuas en la gestión de los tributos ambientales no constituyen únicamente un rezago administrativo; sus repercusiones afectan la sostenibilidad de las instituciones y la estabilidad de los funcionarios a cargo.
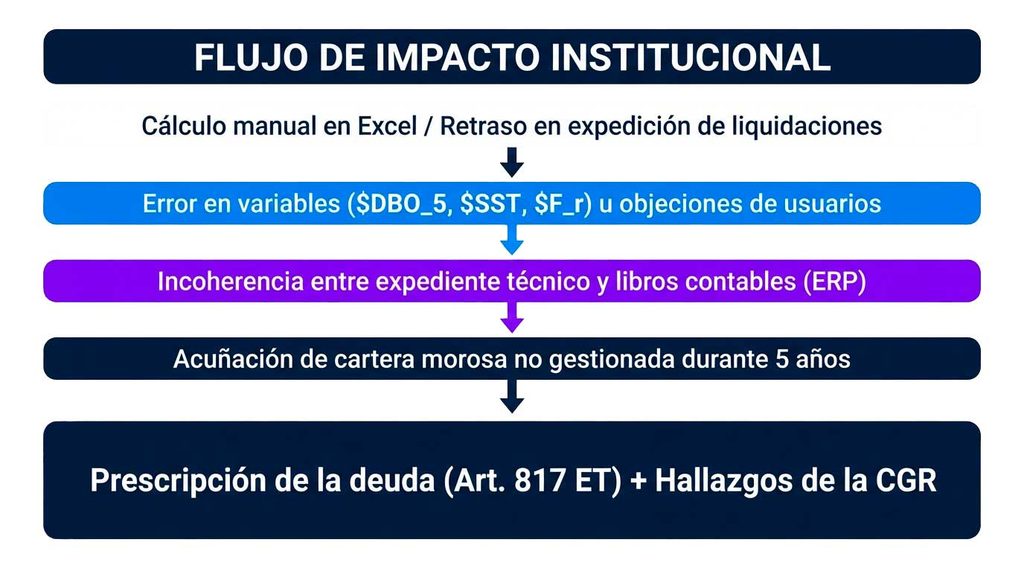
En el ámbito jurídico y fiscal, la falta de trazabilidad en la cartera morosa conduce a la prescripción quinquenal de las obligaciones, de acuerdo con lo estipulado en el Artículo 817 del Estatuto Tributario. En la dinámica operativa diaria, existe una brecha constante entre las subdirecciones ambientales y las financieras. Los profesionales técnicos recopilan las caracterizaciones y autodeclaraciones en campo, procesándolas en hojas de cálculo independientes. Un imprevisto en la digitación de la concentración o en el tiempo de vertimiento modifica sustancialmente la carga tributaria asignada a una cuenca, lo que abre el camino para que las grandes industrias e impugnadores obtengan fallos favorables en los tribunales administrativos, anulando cobros de gran cuantía.
Por último, esta ineficiencia neutraliza el carácter disuasorio de las tasas ambientales. Cuando un agente regulado percibe que la autoridad ambiental tarda meses en expedir la factura o carece de mecanismos efectivos de cobro coactivo, encuentra un incentivo económico para dilatar el pago mediante recursos administrativos en lugar de invertir en infraestructura de tratamiento de aguas residuales.
Requerimientos clave para solucionar el ciclo tributario (como evitar el problema)
Superar estas deficiencias estructurales exige trascender de esquemas tradicionales de trabajo manual y registros aislados hacia una gestión pública integrada y digitalizada.
Estandarización y blindaje del cálculo paramétrico
Es fundamental implementar motores de cálculo automatizados que incorporen estrictamente la formulación matemática definida en los Decretos 1076 de 2015 y 1390 de 2018. Cada reajuste en los Coeficientes de Escasez o en el Factor Regional debe derivarse directamente de las variables físicas cargadas en el sistema, reduciendo a cero el margen de error humano y garantizando la validez jurídica de cada factura emitida.
Sincronización técnica, contable y financiera
El flujo de información debe unificarse de tal forma que la emisión de una liquidación ambiental afecte automáticamente la contabilidad general y el presupuesto de la entidad en tiempo real. Asimismo, se requiere habilitar canales de facturación masiva e integración con el sistema bancario (formato Asobancaria, código EAN 128 y pasarelas de pago electrónico como PSE) para recortar los tiempos de cobro e inyectar liquidez a las arcas públicas.
Control analítico de cartera y cobro coactivo oportuno
Las entidades deben disponer de herramientas que estratifiquen la cartera por edades y generen alertas preventivas mucho antes de que las acreencias se aproximen al término de prescripción de 5 años. La automatización en la generación de cobros persuasivos y mandamientos de pago es la única vía para garantizar la recuperación de las rentas públicas y proteger la responsabilidad legal de los directivos.
Sysman una solución para evitar la desfinanciación
El módulo especializado de Sysman ofrece una solución tecnológica para automatizar el ciclo normativo, técnico y financiero de las tasas ambientales en Colombia.
¿Cómo las funcionalidades de este módulo atienden de manera directa estos problemas?
Motor Paramétrico Dinámico de Tasas (TUA y TRV)
Como fuinciona: Procesa de forma automatizada las bases de datos de concesiones, permisos de vertimiento y caracterizaciones del IDEAM y, modela dinámicamente las variaciones en el Factor Regional ($F_r$) e incorpora los Coeficientes de Escasez ($C_e$) por fuente hídrica.
Impacto en entidades y municipios: Asegura y agiliza la aplicación de las fórmulas legales sin intervención manual de hojas de cálculo, otorgando solidez técnica y evitando errores en las facturas ante posibles recursos de reposición presentados por las empresas reguladas.
Facturación Masiva y Ecosistema de Recaudo Digital
Como fuinciona: Permite la emisión individual o por lotes de las liquidaciones aprobadas, distribuyéndolas electrónicamente mediante el protocolo SMTP. Tambien incorpora el estándar EAN 128 para recaudo en ventanilla bancaria e integra botones de pago electrónico (PSE).
Impacto: Se reduce el ciclo de expedición de facturas de varios meses a pocos minutos, acortando el periodo de recaudo y permitiendo que la entidad reciba los ingresos de forma eficiente.
Causación Contable y Presupuestal Automática
Como fuinciona: Al estar construido especificamente para la Planificación de Recursos Gubernamentales (GRP) en Colombia, cada acto de liquidación o pago genera automáticamente el registro débito y crédito correspondiente en la contabilidad pública.
Impacto: Al estar desarrollado especialmente para entidades p;ublicas se eliminan las discrepancias entre las bases de datos de los ingenieros ambientales y los balances contables de la entidad, Agilizando los procesos y garantizando transparencia y exactitud en la rendición de cuentas.
Gestión Analítica de Cartera y Cobro Coactivo
Como fuinciona: Al agrupar las acreencias por rangos de antiguedad, se aplican de forma automatizada los interéses de mora según la tasa legal vigente y se emiten los expedientes para la formulación de mandamientos de pago.
Impacto: Esto permite a la entidad o municipio tener un control exhaustivo sobre las deudas exigibles, previniendo la prescripción de los tributos y asegurando que los recursos destinados a la conservación ambiental sean recuperados y reinvertidos en el territorio.